神奇首页

 热点资讯
 存款理财
 财经资讯
 带你投资

巴拉圭近三百万人,与一家没人册封的基础设施
当地时间11月3日凌晨,巴拉圭央行董事会一致投票,接管并清算Ueno Bank。天亮时,近三百万人打开手机,发现APP打不开了。不是慢,是没了:转账转不出,刷卡刷不过,工资没到账。
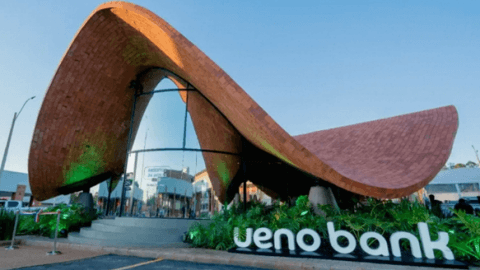
图:Ueno Bank总部大楼(图源:百度)
用户近300万,巴拉圭每十个成年人里六个是它的客户;全国线上支付市场占36%;信用卡借记卡发卡量都是第一;工资、养老金、小商户的流水都从它身上过。教科书管这叫系统重要性金融机构。可这个头衔没人册封过它,是所有人一次次选了那个最顺手的APP,选出来的。
这是我觉得此事最被低估的一层:基础设施的身份,如今不是授予的,是攒出来的。采用速度跑在监管前面,一家私营公司的服务器就成了一个国家的血管,而没有任何人为此签过字。
再看监管手里的数字:偿付能力指标低于法定最低标准的一半。这个数字说明窟窿不是一天挖成的,突然的是发现,不是倒下。数字银行以APP下载的速度生长,监管以季度报表的速度读数,两座钟从来不同步,这一次快的把慢的甩出了路面。
资料里还有个更硌人的细节:国家养老与医保基金在这家银行放了约3.8亿美元公共资金。国家把市民的养老钱押给了赛场上跑得最快的那匹马,图的是多一点的收益。马倒下时,街上的骑手就是领养老金的人自己。
那存款保险能做什么?央行方案覆盖绝大多数小额储户,先释放一部分资金缓解生存压力。但注意,”被覆盖”和”能用”是两回事。APP停摆那几天,保障限额内的储户同样刷不了卡买米。人活在流动性里,不活在”终将偿付”的承诺里。超出限额的存款和那3.8亿公共资金,至今没有时间表。
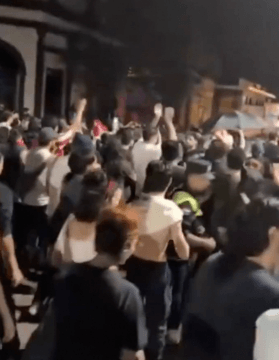
图:亚松森街头抗议人群(图源:网络)
抗议是这笔账真正结算的地方。信任是件奇怪的公共品:几十年攒起来,一夜花光。亚松森街头被冻住的不止是三百万个账户,是一句常识——存在银行的钱,想取就能取。这句常识才是所有金融体系真正的地基,其余都是地上的装修。
所以我的观点是:这次倒闭最深的教训不是”数字银行有风险”,而是任何一个APP都可能在没人注意的时候变成基础设施。今天它叫银行,明天它可能叫别的名字。冗余、备份、集中度上限,这些成本在每一个平常日子里都像浪费,直到那个需要它的夜晚。
国内读者或许会问,这跟我们有什么关系。我的回答是:差别不在技术,在笼子的速度。这边的互联网银行在牌照、存款保险和集中度约束的笼子里生长,笼子修在马跑起来之前。巴拉圭这笔学费是三百万人的早饭钱交的,我们至少该把收据读仔细。
“曲突徙薪”的老话讲得透:劝人改烟囱的客人没坐上席,火灾之后焦头烂额者奉为上宾。监管注定无功——它看上去英勇的那一刻,已经太晚了。《易经》说得更温和:君子以思患而豫防之。
银行倒闭最吓人的从来不是银行倒下,是你在那一瞬间发现,自己有多少日常生活,正站在它上面。
正在阅读:带你投资 » 巴拉圭最大数字银行倒闭