神奇首页

 热点资讯
 存款理财
 财经资讯
 带你投资

当薅羊毛变成一场精心设计的财富游戏
2026年的秋天,一个数字在香港金融圈悄然蔓延——7天年利率22%。这不是什么量化对冲基金的年化回报,而是香港几家银行向普通储户递出的“甜头”。当建行(亚洲)推出3个月5.88%的港元定存、交银香港标出7天15%的年利率、香港众安银行更是将非美元兑换定存推至22%的峰值时,一个诱人的问题摆在无数内地居民面前:这笔“躺赚”的生意,到底能不能做?
先算一笔账。存入港币5万元,92天可得利息741港元——换算成年化确实漂亮,但前提是你要先把人民币换成港币,承担汇率波动,再等三个月才能拿到这笔钱。如果这三个月内港币对人民币贬值超过1.6%,你的实际收益就归零了。而2026年以来,人民币对美元已经升值超过3%。
这就是“利率幻觉”的威力。双位数的年化数字像一颗裹着糖衣的药丸,让人一口吞下时只尝到甜味,却忽略了药引子里的苦涩。银行不会做赔本买卖,它们给出的每一个高息数字背后,都藏着精密的数学公式和商业算计。

建行(亚洲)推出开户高息福利(图源:建行亚洲)
那么问题来了——香港银行为什么愿意掏出这么多利息?南开大学金融学教授田利辉一语道破天机:联系汇率制度下的被动跟随,加上银行负债端的激烈竞争。港元锚定美元,美联储将利率维持在3.75%至4%的高位,香港利率随之水涨船高。但更深层的原因在于,香港银行业的“抢人大战”已经白热化。
想象一下,当一个城市的每一家银行都在门口摆着“新客专享”的招牌,当“推荐好友开户再赚一笔”成为朋友圈的标配文案,你就明白了——这不是银行在发福利,这是银行在“买人”。利息不是馈赠,而是获客成本,是营销费用,是一笔精打细算的投资回报计算。
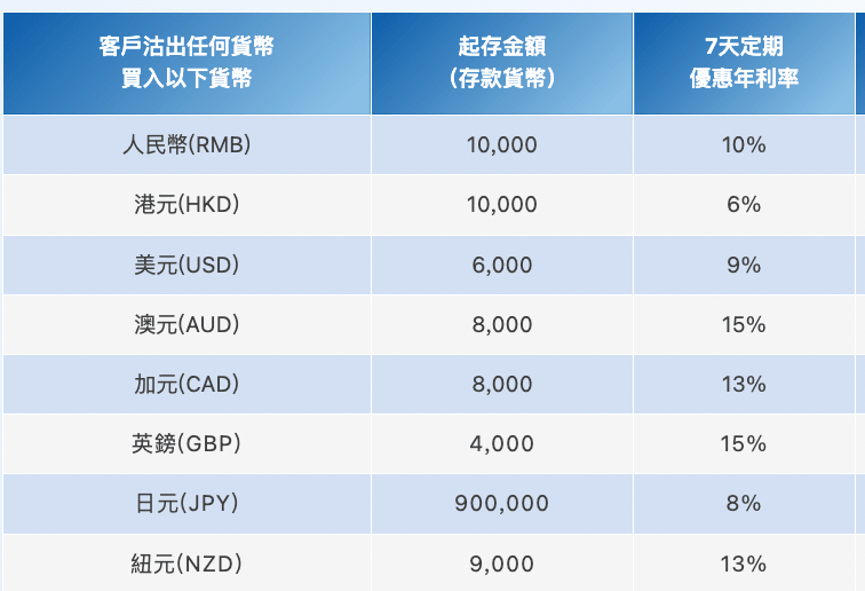
交银香港推出的外币兑换定存活动(图源:交行香港)
苏商银行特约研究员薛洪言说得更加直白:那些看似诱人的高息,绝大部分是银行围绕外币兑换叠加新资金设计的短期促销。计息周期往往只有数周,金额设有上限,你必须完成货币兑换、存入新增资金才能享受——折算到实际持有期的绝对回报,远没有年化数字看起来那么性感。
更隐蔽的风险藏在产品结构里。部分“外币兑换定存”内嵌期权,储户需要确认自己持有的是不是受香港存保计划保护的真正存款。香港存款保障计划对每家成员银行每名存户的上限仅为80万港元,而且只覆盖存放在香港本地办事处的存款。如果你通过香港银行的内地分行存入资金,那笔钱属于离岸存款,不在保障范围内。
合规问题同样不容忽视。我国个人外汇管理规定,每人每年度等值5万美元的便利化购汇额度仅限于旅游、留学、探亲等经常项目下的合规用途,不可用于境外投资。虚报用途或拆分购汇,可能面临行政处罚乃至刑责。当你为了几千块利息奔波时,风险敞口可能远超你的预期。
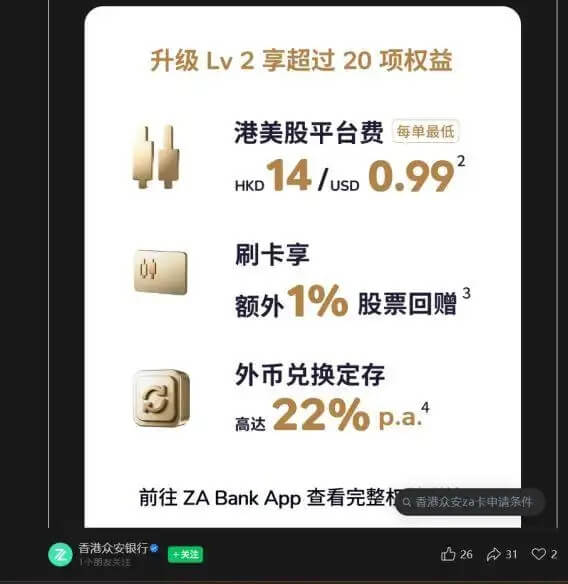
香港众安银行Lv 2用户外币兑换定存年利率最高可达22%(图源:香港众安)
税收层面也不存在灰色地带。香港已通过CRS(共同申报准则)与内地自动交换金融账户信息,你在香港银行存多少钱、赚多少利息,对内地税务机关而言并非秘密。所谓“境外存款避税”的幻想,在金融透明的大趋势下早已不堪一击。
从更宏观的视角看,这场“香港高息存款热”折射出的是一个更深层次的结构性矛盾:内地存款利率持续走低,人民币定存利率普遍在“1字头”,而海外高息环境尚未结束。资金天然流向收益更高的地方,这是经济学的铁律。银行的高息促销,不过是这条铁律在零售端的一个微小投影。
但铁律之下,普通人最容易犯的错误,是把周期性红利当作永久性机会。美联储的降息周期迟早到来,港元利率随之回落是必然趋势。当潮水退去,那些专门换汇赴港“薅高息”的人,算上往返机票、时间成本和汇率损耗,很可能发现自己在做一笔亏本生意。
这让人想起《道德经》中的一句话:“天下神器,不可为也。”财富的本质不是追逐数字的游戏,而是对风险与收益的深刻理解。当所有人都盯着22%的年化数字时,真正聪明的人已经在思考:我承担的风险,真的配得上我得到的回报吗?
从行为金融学的角度看,“薅羊毛”心理往往让人高估收益、低估成本。我们愿意为省5块钱运费花半小时比价,却容易忽视一笔交易中隐藏的汇率损耗和机会成本。银行深谙此道,它们用“限时”“限量”“新客专享”制造稀缺感,触发我们的损失厌恶心理,让我们在冲动中做出不够理性的决策。
放眼全球,量化交易和AI正在重塑财富分配的格局。纯数学背景的创业者用AI模型在交易所套利赚走数十亿美元的故事屡见不鲜——那是用算法和算力进行的“降维打击”。而普通人参与香港高息存款,本质上是在用自己的时间和本金,去对抗一群拥有顶级模型和极速系统的专业玩家。这场博弈的起点,就已经不公平了。
所以,回到最初的问题:内地居民该不该去香港“薅高息”?答案或许并不非黑即白。本就持有闲置外币的人,短期尝试未尝不可;但对于大多数以人民币资产为主的普通居民来说,与其追逐银行精心包装的“利率幻觉”,不如静下心来思考自己的资产配置逻辑。在这个信息过载、诱惑遍地的时代,最大的竞争力不是跑得最快,而是看得最清。
毕竟,真正的财富自由,从来不是靠薅羊毛薅出来的。它来自于对规律的敬畏、对风险的认知,以及在喧嚣中保持清醒的那份定力。
正在阅读:带你投资 » 年化22%的利息幻觉,香港银行高息存款真的香吗