神奇首页

 热点资讯
 存款理财
 财经资讯
 带你投资

11月5日,现货黄金盘中被拉回4141美元上方,接连收复4000、4100两道关口;而几天前,金价刚从1月接近5600美元的高点砸到10月30日的3875美元,回撤正好30%。

图:黄金金条(图源:百度)
30%很让人手痒。1971年以来黄金有过八次超过20%的回撤,中位数正好落在29%附近。按幅度算,这回”达标”了,”跌够了”的声音迅速盖过两周前的恐慌。
但跌幅从来不是底部的确认书。它只说明价格走到了统计上容易出反弹的位置,不说明高位筹码松了,也不说明压着金价的宏观条件调了头。
先看反弹的来路。10月底加速下挫的直接推手,是科技股与AI板块的抛售潮逼着投资者卖出黄金这类流动性好的资产去补保证金;等压力缓解,空头回补和技术性买盘涌进来。消息面又叠了一层:中期选举结果明朗后市场重定价”财政扩张受限”,美元指数回落到101.25,10年期美债收益率回到4.89%附近;中东局势缓和,布伦特盘中跌破100美元。这些变化都真实,但改的是风险溢价,不是资金结构。浙商银行FICC团队说得很直白:11月更可能是寻底与弱反弹交替,不宜把反弹当反转。
反弹为什么走不远,关键在市场里两拨钟走得完全不一样的人。
第一拨是央行储备买盘。三季度全球央行净购金321吨,同比增长42%,创2024年四季度以来单季新高;年初至今累计675吨,中国央行单季增持约63吨,连续第23个月增持。这拨人看的是储备多元化和主权信用对冲,钟以年走,对几个月内的收益率变动不敏感。
第二拨是ETF持有人、交易员和趋势跟随者。黄金不产生现金流,他们每一刻都在拿持有成本和无风险利率做比较,钟以天走。决定每日清算价格的,恰恰是这拨进出的边际资金。
天钟眼下的处境不好。10月议息会议把利率维持在3.75%—4.00%,投票10比2,两位委员主张再加25个基点;市场对12月加息的定价还在七成附近,9月核心通胀读数居高不下。对边际持有者来说,拿着不生息的黄金、放弃接近5%的无风险收益,这笔账不划算。CFTC数据也印证:10月下旬管理基金在黄金期货期权上的净多单降到约10.4万手,连续数周收缩;价格反弹回4100上方,投机盘没有重新集结。
 图:美国联邦储备委员会大楼(图源:百度)
需求结构也分裂。三季度全球黄金ETF净流入211吨,持仓总量升到4256吨的历史新高,机构在回;可同一份报告里,金条金币需求同比下降19%至268吨,为四年最低,金饰需求下滑17%至313吨,是序列中三季度最低。央行在匀速买,机构在选择性回,个人在犹豫,三股力量没拧成一股绳。
最硬的一处证据不在正文里。资料附了一张托管量走势图:外国央行存在纽约联储的黄金,一年内从约5900吨滑向5700吨档;存在英格兰银行的,却从4700吨档升到接近5500吨。主权部门不只是在买黄金,还在给黄金换存放的地址——他们买的不是价钱,是位置。这正是年钟不为日响所动的原因。
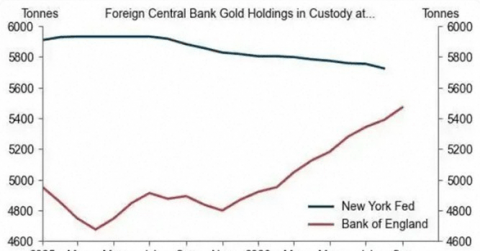 图:外国央行在纽约联储与英格兰银行的黄金托管量走势(图源:网络)
机构也明白要下修。高盛把年底目标下调到4900美元,摩根大通把第四季度目标从约6000砍到4500,降幅25%。下修说明”利率更高更久”正被重新定价:黄金短期的锚仍拴在实际利率上,央行购金和主权对冲那条中期线索以年计,撑得住价格中枢,挡不住加息预期重新升温时价格再往下探一层。
史书上写过这一页。1970年代那轮牛市里,黄金1973年见顶后经历过29%、24%、45%的回撤,每一次幅度都够”达标”,没有一次靠跌幅本身宣告结束。真正的底部换手,需要三件事里至少一件实质发生:加息预期真正退潮、避险资金重新把黄金当第一站而不是备选、时间把高位锁住的筹码慢慢消化。到目前为止,三件都还没落地。
《道德经》第二十六章讲:”重为轻根,静为躁君。轻则失根,躁则失君。”央行买盘是重与静,投机资金是轻与躁。把天钟驱动的反弹当作年钟转向,就是轻则失根、躁则失君。
我的判断是明确的:这波反弹是真的,但响的是天钟;黄金最危险的时刻不是跌30%的那几天,而是天钟响得足够大、大到所有人都误以为年钟在报时、把仓位全押进去的那一刻。在加息退潮、避险重排、筹码消化这三件事任何一件落地之前,我不把4100当底。
免责声明:本文为市场观察与个人观点,不构成投资建议。
正在阅读:带你投资 » 从30%回撤与4141美元的反弹,看谁在决定黄金的底