神奇首页

 热点资讯
 存款理财
 财经资讯
 带你投资

存款利率下行中的”静默税”
你有没有算过一笔账:假设你五年前存了10万元三年定期,年利率2.75%,到期拿了8250元利息。同样的10万元,如果今天存三年定期,年利率可能只有1.3%左右,到期只能拿3900元。整整少了一大半,但你并没有做错任何事——你只是做了一个普通人在银行柜台前最正常的选择。
这多出来的一半利息去哪儿了?它没有消失,也没有被谁偷走。它以一种更隐蔽的方式,完成了一次财富的再分配。经济学家管这叫”实际利率下行带来的储蓄者福利转移”,我们换个说法:这是一道征收给所有老实存钱的普通人的”静默税”。
这道税没有红头文件,没有听证会,甚至没有人需要在新闻发布会上为它道歉。它只是通过一次次看似温和的利率下调,悄无声息地改变着你钱包的厚度。而更关键的是,大多数人直到某一天去银行柜台办业务时,才猛然发现:自己存钱的”姿势”,可能从头到尾都错了。
把时间拨回2016年。那一轮利率下行,给普通人上的第一课叫”节奏之痛”。当时的利率也是分多次、小步幅往下调,每次降幅不大,但持续时间很长。一部分人慌了,把全部积蓄一次性锁进五年期定期,觉得先占住高息再说。结果没过多久,家里有人生病、孩子要上学、生意要周转,钱取不出来,提前支取只能按活期算,之前攒的好几年利息一夜回到解放前。
还有一部分人恰恰相反——他们觉得利率还会涨起来,不如再等等。于是钱一直躺在活期账户里”观察形势”,结果越等利率越低,活期那点儿利息连通胀都跑不赢,等于每天都在亏钱。2016年的行情留给后人最深刻的教训就一句话:不能把所有鸡蛋放进”长期锁定”这一个篮子,也不能让所有鸡蛋都躺在”活期等待”这个筐里。
有意思的是,银行体系对利率下行的应对策略,其实暗含着一套精妙的行为金融学设计。每次降息公告发布前,银行客户经理的电话就会打过来:”姐,最近有个产品特别好,您来看看吧。”这句话的背后,是银行在用”稀缺感”和”紧迫感”操控你的决策节奏——让你来不及思考,先下手为强。
这就是为什么普通储户在利率下行周期里最容易踩的四个坑,年年换汤不换药。第一个坑:看到利率走低,把所有钱一次性存五年,只想着锁住高息,完全忘了生活里随时可能冒出来的用钱需求。第二个坑:判断利率还会降,钱一直不定期存,活期利息低得可怜,时间一长损失巨大。
第三个坑更隐蔽:为了多那零点几个点的利息,把几十万甚至上百万全部放进同一家中小银行。你算的是利息差额,银行算的是你的风险敞口——别忘了存款保险条例规定,同一银行名下本息合计超过50万元的部分,不在保障范围内。真出了事,超出的部分拿不拿得回来,真不好说。
第四个坑最让人心疼:去银行办业务,没仔细看单据,把理财产品或者保险产品当成了定期存款。理财不保本,保险提前退保可能亏本金,这跟银行存款完全是两码事。等发现的时候,钱已经躺在一个”不保本”的产品里了。
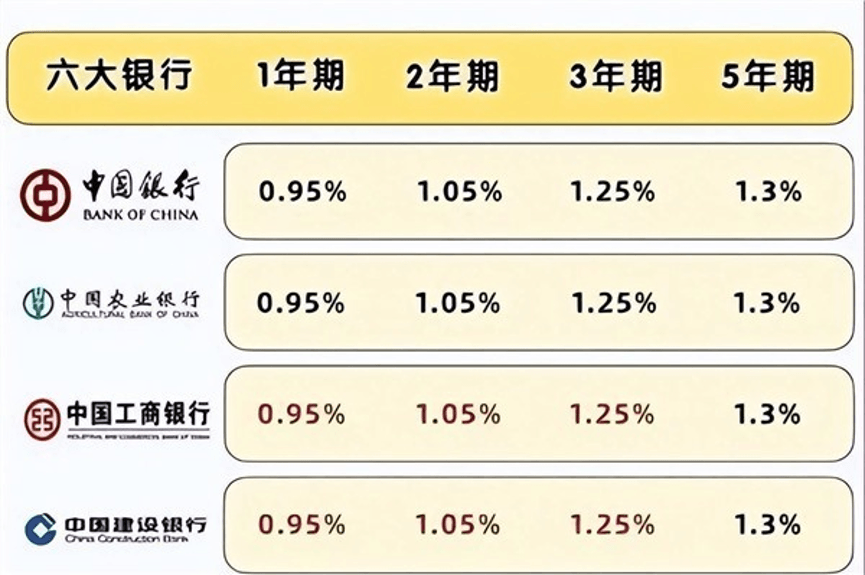
面对这轮存款利率下行,真正聪明的存法,核心就四个字:资金分层。这不是什么高深的金融术语,就是把你的钱按”什么时候要用”分成三堆。第一堆是应急钱——家里6到12个月的基础生活费,放在货币基金或者短期通知存款里,随时能取,不追求高收益,追求的是”要用的时候一定有”。
第二堆是稳健钱——短期内不用的闲钱,用阶梯存款法来安排。比如手里有30万,分成三份,各10万,分别存一年期、两年期、三年期。一年期到期后转存三年期,两年期到期后也转存三年期。这样循环下来,每年都有一笔钱到期,既不会所有资金都被长期锁死,也能在利率继续下调时减少冲击。
第三堆是机会钱——如果你对未来有明确的资金用途规划,比如两年后要装修、三年后要交学费,那就直接对应期限存定期。但无论如何,单家银行的存款本息尽量控制在50万元以内,资金量大就分散到几家合规银行。期限上以三年期为主、搭配短期存款,不要把全部资金都押成五年期。
办理业务的时候还有几个细节必须盯紧。第一,确认你办的就是普通定期存款,在系统里查到”定期存款”四个字,不是”理财”、不是”基金”、不是”保险”。第二,问清楚提前支取规则——有的银行部分提前支取后剩余部分还能维持原利率,有的不行,问明白了能少亏利息。
第三,不要盲目跨地区追求高息。普通储户优先选本地正规银行,后续办业务、沟通都方便。第四,网上那些承诺远超正常水平收益的”高息存款”,更要提高警惕——高收益背后一定藏着你不愿意承担的风险,这是金融世界的铁律。
从更宏观的视角看,存款利率下行不是孤立事件,而是整个经济体从高速增长转向高质量发展过程中的必然副产品。经济增速放缓,企业融资成本需要降低,银行净息差承压,这些宏观力量最终都会传导到每一个普通人的存款利息上。理解了这个逻辑,你就不会在每次降息时恐慌,而是能冷静地调整自己的资金安排。
行为金融学里有一个概念叫”损失厌恶”——人们对损失的敏感度是对收益的两到两倍。银行深谙此道,所以每次降息前都会制造”限时优惠”的氛围,让你害怕”再不存就没了”。但真正该害怕的,不是错过某个高息产品,而是你的整个资金安排从来没有任何规划。
《道德经》里说”天下神器,不可为也”。财富也是如此——它不是靠追风口、抢额度得来的,而是靠对规律的敬畏和对自身的清醒。在利率下行周期里,最大的竞争力不是谁跑得快、谁抢到的利率高,而是谁看得清局势、谁安排得有序。
所以,普通储户真正需要做的准备,不是四处打听哪家银行利息高,而是坐下来,把自己的钱分分类:应急的钱放流动,长期的钱做阶梯,大额的钱做分散,不懂的产品不碰。这样不管利率继续降还是以后回升,你手里都有能调整的余地。
这道”静默税”不会因为你不去关注它就自动消失。但你可以选择不做那个默默交税的人。把钱分清楚,把风险看明白,把节奏握在自己手里——这才是利率下行周期里,普通储户最该准备好的”财富铠甲”。
正在阅读:带你投资 » 存款利率下行,普通储户如何才能守住钱袋